Reforma: a preocupação cresce, mas a preparação fica para depois

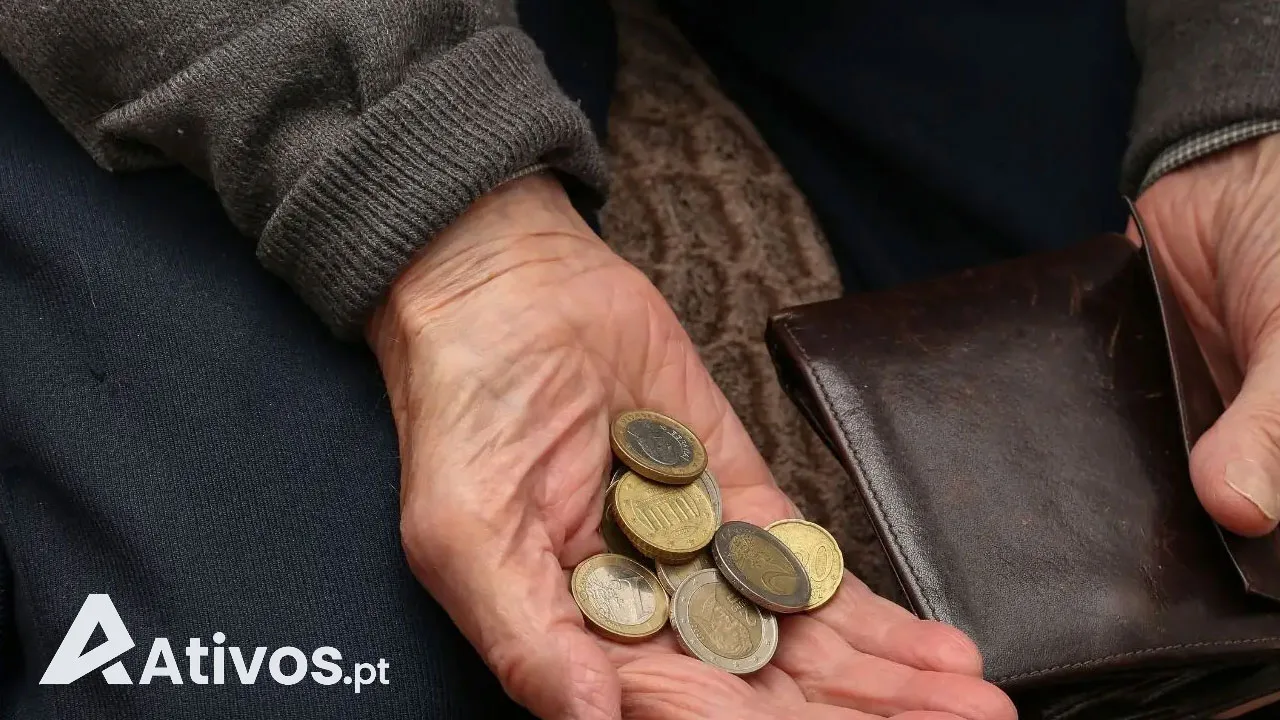
A reforma tornou-se uma preocupação explícita para a maioria dos portugueses com mais de 45 anos, mas essa preocupação nem sempre se transforma em decisões concretas. De acordo com os dados de partida, apenas 20% dizem estar a preparar-se financeiramente para esta fase, revelando um desfasamento relevante entre perceção do risco e comportamento.
Este intervalo não significa necessariamente falta de interesse. Pode refletir rendimentos insuficientes, encargos familiares, incerteza sobre a carreira contributiva ou dificuldade em avaliar produtos de poupança e investimento. Para muitas pessoas, a reforma continua a ser um problema reconhecido, mas distante — até deixar de o ser.
A diferença entre a preocupação com o envelhecimento e a ação financeira merece uma análise mais detalhada.
Porque é que a reforma preocupa, mas continua a ser adiada?
A preparação para a reforma compete com necessidades imediatas. Habitação, educação dos filhos, apoio a familiares e despesas inesperadas tendem a ocupar o primeiro lugar no orçamento. Quando o rendimento disponível é limitado, poupar para um objetivo situado a vários anos de distância pode parecer menos urgente do que resolver um encargo atual.
Existe também um problema de visibilidade. As contribuições para a segurança social são regulares, mas o futuro rendimento de reforma pode ser difícil de estimar sem consultar a carreira contributiva e as regras aplicáveis. Assim, muitas pessoas sabem que terão uma prestação pública, mas não sabem com precisão se será suficiente para manter o padrão de vida pretendido.
A passagem da preocupação à ação exige, por isso, duas condições: uma avaliação realista do rendimento futuro e um esforço de poupança compatível com o orçamento. Sem estes dois elementos, a intenção tende a permanecer abstrata.
O que os dados sugerem sobre a preparação financeira
A referência aos 20% deve ser lida com prudência. Para interpretar corretamente este valor, seria necessário conhecer a dimensão da amostra, a data do inquérito, a formulação exata da pergunta e o que os participantes entendem por «preparar a reforma». A expressão pode abranger desde uma conta de poupança até um produto de investimento ou uma decisão de prolongar a vida ativa.
Ainda assim, a diferença entre preocupação e preparação é suficientemente expressiva para apontar para um padrão comportamental: reconhecer um risco não garante que sejam tomadas medidas para o reduzir.
A leitura mais útil não é concluir que os restantes 80% não fazem nada. Alguns poderão ter património imobiliário, direitos acumulados ou apoio familiar que não classificam como preparação. Outros podem estar a poupar sem associar esse esforço diretamente à reforma. O dado identifica sobretudo uma baixa preparação assumida, não uma medição completa de todos os recursos disponíveis.
Três obstáculos frequentes
Horizonte longo. Quanto mais distante parece a reforma, mais difícil é atribuir prioridade a um objetivo que não oferece benefício imediato.
Incerteza. Alterações nas regras da segurança social, na carreira profissional ou nas despesas de saúde tornam o planeamento menos linear.
Complexidade. Comparar risco, custos, liquidez e fiscalidade de diferentes soluções exige tempo e informação que nem todos os aforradores têm.
Mitos comuns sobre a reforma
O papel do rendimento, da literacia e da confiança
A capacidade de preparação não é igual para todas as famílias. Quem dispõe de maior rendimento livre pode constituir uma poupança regular sem sacrificar despesas essenciais. Já os agregados com orçamento mais pressionado podem considerar a preparação impossível, mesmo reconhecendo a sua importância.
A literacia financeira é outro fator. Termos como volatilidade, inflação, comissão, liquidez ou rendimento real têm impacto direto na decisão, mas nem sempre são compreendidos. Uma escolha aparentemente segura pode perder poder de compra se o rendimento obtido ficar abaixo da inflação; uma solução potencialmente mais rentável pode, por outro lado, sofrer perdas ou exigir um prazo longo.
A confiança também condiciona o comportamento. Notícias sobre fraudes, perdas de mercado ou alterações legislativas podem levar algumas pessoas a evitar qualquer solução que não compreendam. Essa cautela é racional quando protege contra decisões precipitadas, mas pode tornar-se contraproducente se impedir a criação de um plano gradual.
Como transformar preocupação em preparação
A primeira etapa não é escolher um produto. É calcular quanto poderá ser necessário complementar no futuro. Essa estimativa deve considerar o rendimento mensal esperado, as despesas prováveis, a habitação, os encargos de saúde e o eventual apoio a familiares.
Depois, importa separar três objetivos que muitas vezes são confundidos: uma reserva para emergências, a poupança para despesas de médio prazo e o capital destinado à reforma. Misturá-los pode levar a resgates antecipados ou a uma exposição inadequada ao risco.
Um processo de preparação em quatro passos
-
1
Verificar os direitos acumuladosConsultar a carreira contributiva e obter uma estimativa do rendimento futuro junto das entidades oficiais competentes.
-
2
Definir uma meta realistaEstimar a diferença entre o rendimento esperado e as despesas desejadas, sem assumir que o padrão de vida atual se manterá automaticamente.
-
3
Automatizar o esforçoEstabelecer uma transferência regular, mesmo que inicialmente reduzida, e revê-la quando o rendimento ou os encargos mudarem.
-
4
Reavaliar todos os anosComparar o progresso com a meta, os custos, a liquidez e o nível de risco suportado.
Três situações, três prioridades
Como adaptar o plano à situação pessoal
Estas situações não são recomendações universais. A mesma solução pode ser adequada para uma pessoa e inadequada para outra, dependendo do património, dos rendimentos, dos encargos, da idade prevista de reforma e da capacidade de suportar perdas.
O risco de esperar demasiado
Adiar a decisão não elimina o problema; reduz o tempo disponível para o resolver. Quando faltam poucos anos, o esforço mensal necessário para atingir uma determinada meta tende a aumentar. Também diminui a margem para recuperar de períodos desfavoráveis nos mercados ou de interrupções na carreira contributiva.
Por outro lado, começar não significa aceitar qualquer risco. Uma estratégia de preparação deve preservar uma reserva acessível e evitar comprometer dinheiro necessário para despesas próximas. O equilíbrio entre crescimento, segurança e liquidez muda ao longo do ciclo de vida.
✓ Faz
- Rever regularmente a carreira contributiva e as despesas futuras
- Comparar custos, liquidez, risco e fiscalidade antes de escolher uma solução
- Aumentar gradualmente a poupança quando o orçamento o permitir
✕ Não faças
- Assumir que a prestação pública substituirá automaticamente todo o rendimento atual
- Escolher apenas com base na rentabilidade passada
- Investir dinheiro necessário para despesas imediatas ou emergências
Conclusão: a reforma exige um plano, não apenas preocupação
A principal conclusão dos dados é comportamental: a maioria dos portugueses com mais de 45 anos reconhece a importância de se preparar para o envelhecimento, mas apenas 20% declara estar a fazê-lo. A distância entre intenção e ação pode resultar de limitações financeiras, falta de informação ou excesso de complexidade — e não apenas de desinteresse.
A preparação para a reforma deve começar por uma estimativa realista dos rendimentos e despesas, continuar com um esforço compatível com o orçamento e ser revista ao longo do tempo. Não há uma solução única, nem uma garantia de que o futuro reproduzirá as condições atuais. Há, contudo, uma diferença prática entre acompanhar o problema e esperar que ele se resolva sozinho.
Para quem está a aproximar-se desta fase, verificar os direitos na segurança social, separar a reserva de emergência da poupança de longo prazo e documentar as decisões são passos concretos. Na reforma, o tempo disponível e a qualidade da informação podem ser tão importantes como o montante poupado.
Gostou deste artigo?
A sua reação ajuda-nos a melhorar os conteúdos.
Receba as novidades
Análises de mercado, guias práticos, alertas de preços de combustível e oportunidades de poupança, direto no seu email.
Sem spam. Cancele quando quiser.
Artigos relacionados
Continue a ler sobre temas semelhantes
China abranda: o que pode mudar nos combustíveis e na economia
O desequilíbrio entre produção e consumo na China pode afetar combustíveis, inflação, comércio mundial e decisões de investimento em 2026.
BEP emprego: mais trabalho, mas produtividade aquém de 2000
BEP emprego em 2026: entenda o emprego recorde, a produtividade abaixo de 2000, os fatores explicativos e os limites da comparação.
ETFs temáticos chegam à banca portuguesa: o que avaliar
Os ETFs de uma gestora norte-americana passam a estar disponíveis em dois bancos portugueses. Conheça custos, riscos e critérios de análise.
