


IRS em 2027: o que muda na dedução específica

Crowdlending P2B a partir de 50€
Acede a projetos empresariais com mercado secundário e AutoInvest.
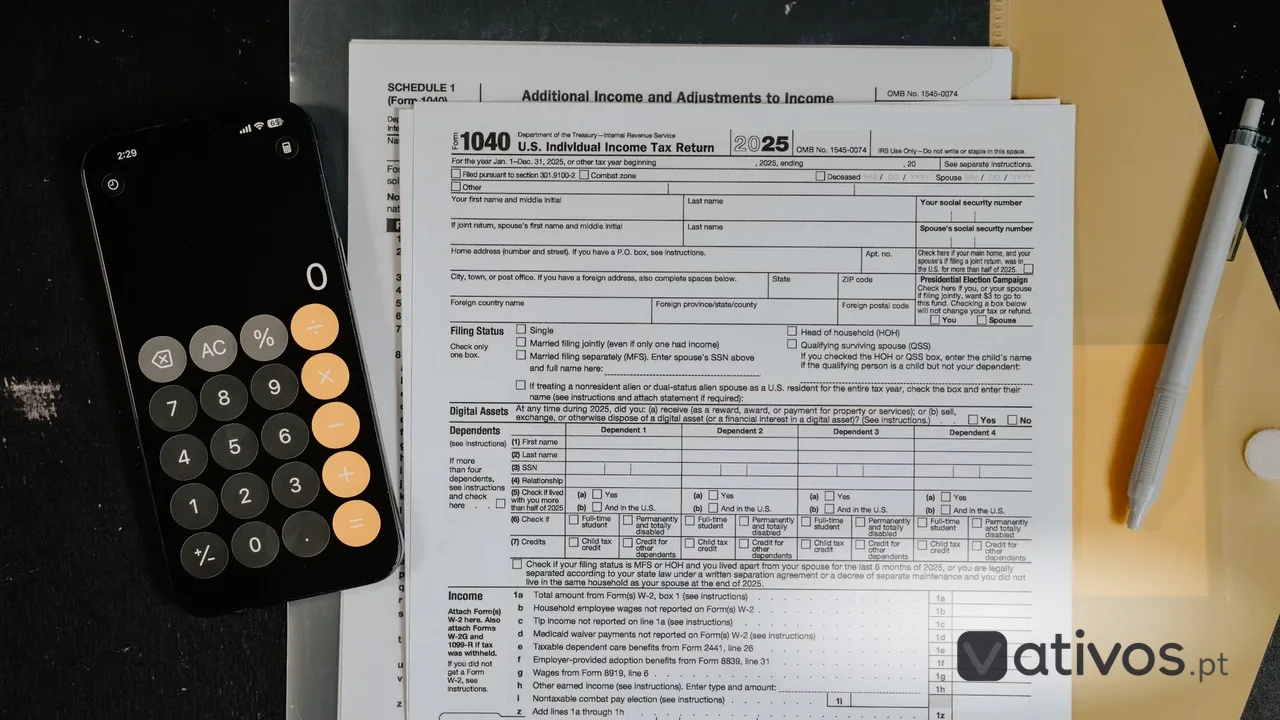
A atualização da dedução específica do IRS prevista para 2027 pode alterar a forma como é calculado o rendimento coletável de muitos contribuintes. A medida está associada ao Orçamento do Estado para 2027, ainda sujeito ao processo legislativo e às alterações que possam ocorrer durante a discussão parlamentar.
A dedução específica não funciona como um crédito fiscal pago diretamente ao contribuinte. Trata-se de uma parcela que é abatida ao rendimento bruto antes da aplicação das taxas progressivas de IRS. Por isso, o efeito final depende do rendimento, do escalão aplicável e da situação fiscal de cada agregado.
O que é a dedução específica do IRS
A dedução específica corresponde a uma parcela de rendimento que a lei considera necessária para suportar os custos associados à obtenção de determinados rendimentos. Aplica-se sobretudo aos rendimentos do trabalho dependente e às pensões, embora as regras concretas não sejam iguais em todas as situações.
No caso dos trabalhadores por conta de outrem, a dedução pode ser influenciada por despesas profissionais e por contribuições obrigatórias para a Segurança Social. Para os pensionistas, a lógica é diferente e está sujeita ao regime previsto para os rendimentos de pensões.
O cálculo não deve ser confundido com as deduções à coleta, como despesas de saúde, educação ou habitação. A dedução específica atua numa fase anterior: diminui o rendimento tributável. As deduções à coleta, por sua vez, reduzem o imposto apurado depois de aplicadas as taxas.
IRS em 2027: como deverá funcionar a atualização
A atualização anunciada deverá refletir uma revisão do valor ou do mecanismo usado para determinar a dedução específica. O objetivo é evitar que a parcela dedutível fique desfasada face à evolução dos rendimentos e dos preços, embora o impacto concreto só possa ser medido quando forem conhecidos o texto final do Orçamento e a legislação aplicável.
Uma atualização nominal não significa necessariamente um ganho real para todos os contribuintes. Se os rendimentos aumentarem mais rapidamente do que a dedução, a parcela protegida pela lei continuará a representar uma proporção menor do rendimento bruto. Além disso, quem já não paga IRS, por ter um rendimento reduzido ou por beneficiar de outras deduções, poderá não sentir qualquer efeito prático.
Importa também distinguir a retenção na fonte da liquidação anual. As tabelas de retenção podem ser ajustadas ao longo do ano, mas o imposto definitivo é apurado na declaração de IRS relativa aos rendimentos obtidos. Uma alteração da dedução pode, por isso, refletir-se na retenção mensal, na liquidação anual ou em ambas as fases, dependendo das regras aprovadas.
Como acompanhar a medida
-
2026Proposta orçamentalA atualização é enquadrada na preparação do Orçamento do Estado para 2027 e pode sofrer alterações durante a discussão política e legislativa.
-
Final de 2026Aprovação e publicaçãoO texto final deverá definir o valor, o âmbito e a data de entrada em vigor da nova regra.
-
2027Aplicação práticaAs entidades pagadoras e a administração fiscal aplicarão as regras às retenções, declarações e liquidações correspondentes.
Quem poderá beneficiar
A medida deverá ter maior relevância para contribuintes com rendimentos de trabalho dependente ou pensões que estejam sujeitos a IRS. O benefício potencial será mais visível quando a dedução adicional reduzir o rendimento coletável e o contribuinte se encontrar num escalão com imposto a pagar.
Há, contudo, várias situações que exigem cautela:
- Um contribuinte com rendimento abaixo do mínimo de existência pode não obter uma poupança adicional relevante.
- Uma pessoa com retenções elevadas poderá receber um reembolso maior, mas isso não significa necessariamente que tenha pago menos imposto ao longo do ano.
- Agregados com rendimentos muito diferentes podem ter impactos distintos, mesmo que a atualização seja igual para todos.
- Trabalhadores independentes não devem presumir que a alteração se aplica automaticamente às regras de determinação do rendimento tributável da categoria B.
A referência às contribuições para a Segurança Social também merece atenção. Essas contribuições podem influenciar a determinação do rendimento relevante em certos regimes, mas não são sinónimo de dedução específica. A tributação de cada categoria obedece a regras próprias.
O que ainda falta conhecer
O anúncio político de uma atualização não permite concluir, por si só, qual será a poupança anual. Para fazer uma avaliação rigorosa, será necessário confirmar pelo menos quatro elementos:
- O valor exato da dedução específica em 2027.
- A data a partir da qual a regra produzirá efeitos.
- Se a atualização abrangerá trabalho dependente, pensões ou ambos.
- Como será refletida nas tabelas de retenção e na declaração anual.
Elementos a confirmar no texto final
- Valor da dedução
- A definir no Orçamento do Estado para 2027Não deve ser estimado apenas com base em anúncios preliminares
- Beneficiários
- A confirmar por categoria de rendimentoTrabalho dependente e pensões podem ter regras diferentes
- Entrada em vigor
- A definir na legislação aprovadaPode influenciar retenções e liquidação anual
O impacto na declaração de IRS
A declaração de IRS continuará a ser o instrumento usado para apurar o imposto definitivo relativo aos rendimentos do ano anterior. A atualização da dedução específica não elimina a necessidade de validar rendimentos, retenções, despesas e deduções à coleta.
Também não substitui a verificação de despesas comunicadas à administração fiscal. Despesas de educação, saúde, habitação e encargos gerais seguem regras autónomas e limites próprios. Uma alteração na dedução específica não deverá ser interpretada como um aumento automático dos limites de todas as restantes deduções.
Para os contribuintes que entregam a declaração em conjunto, o efeito pode depender da distribuição dos rendimentos entre os membros do agregado. A tributação é progressiva, pelo que pequenas alterações na matéria coletável podem não produzir o mesmo resultado em todas as famílias.
Três possíveis efeitos
Como acompanhar as regras nas Finanças e preparar-se
A informação definitiva deverá ser confirmada através do texto publicado do Orçamento do Estado, da legislação fiscal consolidada e das instruções oficiais relativas às tabelas de retenção. Consultar apenas simuladores ou tabelas de anos anteriores pode conduzir a conclusões erradas.
Na prática, será útil comparar o rendimento bruto, a retenção na fonte e o imposto liquidado em anos diferentes. Essa comparação deve separar o efeito da dedução específica de alterações salariais, mudanças de escalão, deduções à coleta e composição do agregado familiar.
Verificações para 2027
- Confirmar o valor oficial da dedução específica
- Verificar a categoria dos rendimentos abrangidos
- Consultar as novas tabelas de retenção na fonte
- Validar despesas e deduções antes de entregar a declaração
- Separar o efeito da dedução do efeito das restantes alterações fiscais
A atualização é automática?
Em princípio, a aplicação deverá ser feita no cálculo fiscal pelas entidades responsáveis, desde que a medida seja aprovada e esteja reunida a informação necessária. Ainda assim, o contribuinte deve confirmar os valores constantes da declaração e da nota de liquidação.
Uma atualização da dedução específica não dispensa a entrega da declaração de IRS quando esta seja obrigatória. Também não altera, por si só, prazos, obrigações declarativas ou regras de tributação aplicáveis a outros rendimentos.
Conclusão: o que muda no IRS em 2027
A atualização da dedução específica do IRS poderá reduzir o rendimento sujeito a imposto para parte dos trabalhadores por conta de outrem e pensionistas. O benefício não será uniforme, porque depende do rendimento, do escalão, das contribuições, das deduções disponíveis e do imposto efetivamente devido.
Até à publicação do texto final, não é possível calcular uma poupança individual com rigor. A abordagem mais prudente passa por aguardar o valor oficial, confirmar o âmbito da medida e distinguir a retenção mensal da liquidação anual. Só depois será possível avaliar o efeito real na declaração de IRS de cada agregado.
Gostou deste artigo?
A sua reação ajuda-nos a melhorar os conteúdos.

Receba as novidades
Análises de mercado, guias práticos, alertas de preços de combustível e oportunidades de poupança, direto no seu email.
Sem spam. Cancele quando quiser.
Artigos relacionados
Continue a ler sobre temas semelhantes
Euribor hoje e apoio à renda: quem recebe em 2026
Veja como funciona o apoio à renda em 2026, quem pode receber, como consultar o pagamento e que relação tem com a Euribor hoje.
Aumento da renda em 2026: limites e regras para senhorios
Saiba quanto o senhorio pode aumentar a renda em 2026, quais os prazos legais e como comunicar o novo valor ao inquilino.
Combustíveis e IRS: os recados de Sarmento no OE2027
A análise às explicações de Sarmento após o OE2027, com foco no IRS, dívida, salários, inflação e impacto dos combustíveis.
