


Combustíveis e IRS: como ler os escalões em 2026

Crowdlending P2B a partir de 50€
Acede a projetos empresariais com mercado secundário e AutoInvest.
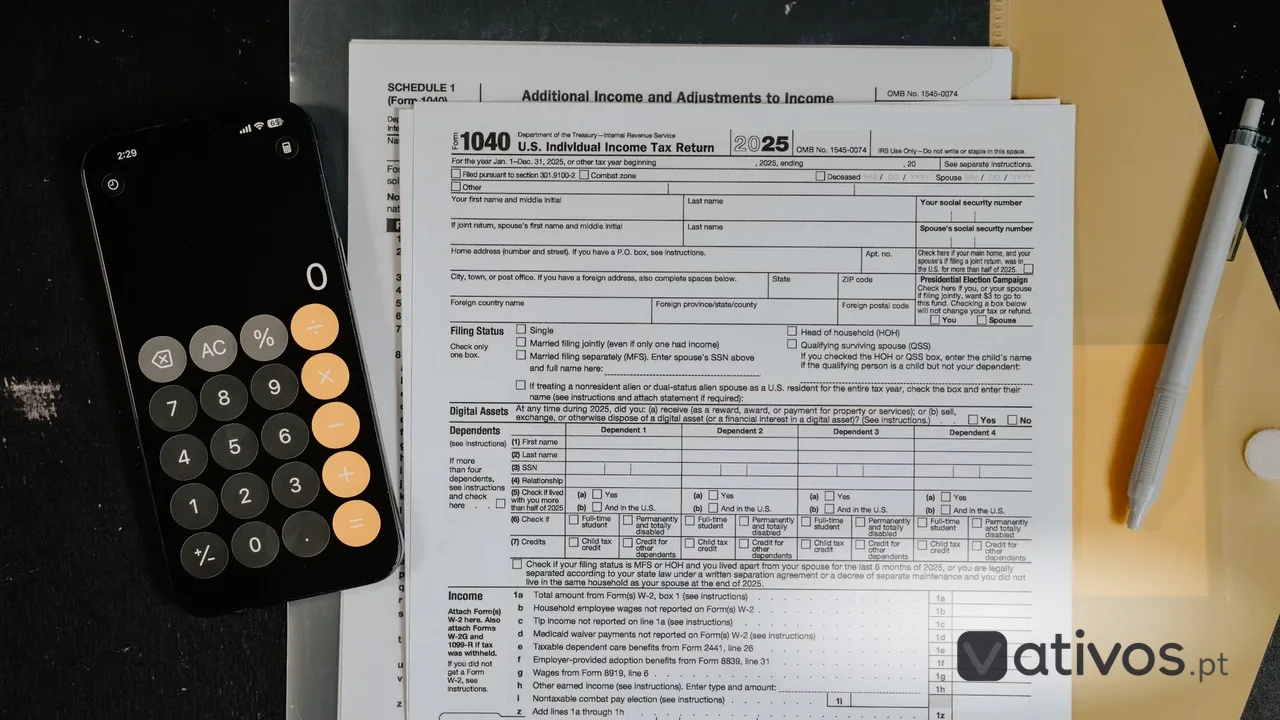
A discussão sobre combustíveis costuma concentrar-se no preço por litro, nos impostos indiretos e no impacto no orçamento familiar. Já o IRS funciona através de uma lógica diferente: incide sobre o rendimento anual das pessoas e aplica taxas progressivas ao rendimento coletável. Perceber esta distinção é essencial para interpretar os escalões do IRS 2026 sem confundir taxa marginal com imposto efetivamente pago.
O que são os escalões do IRS
Os escalões do IRS são intervalos de rendimento coletável aos quais correspondem taxas progressivas. Quanto maior for o rendimento sujeito a imposto, maior é, em regra, a taxa aplicável à parcela que entra nos escalões superiores.
Isto não significa que todo o rendimento passe automaticamente a ser tributado à taxa mais elevada. O rendimento é repartido por segmentos, e cada segmento é tratado de acordo com a taxa correspondente. É esta característica que distingue uma tabela progressiva de uma taxa única.
A tabela anual deve ser confirmada nas fontes oficiais, porque os limites dos escalões e as taxas podem ser atualizados por lei. A análise correta em 2026 depende, por isso, do ano fiscal a que respeitam os rendimentos e da versão da tabela aplicável a esse ano.
Como funcionam os escalões IRS 2026 na prática
O cálculo começa pelo rendimento bruto de cada categoria, como trabalho dependente, pensões, rendimentos empresariais ou rendimentos prediais. Depois são consideradas as regras específicas dessa categoria e as deduções previstas na lei, até chegar ao rendimento coletável.
A sequência simplificada é a seguinte:
- Apuramento dos rendimentos brutos: somam-se os rendimentos sujeitos a IRS, de acordo com a categoria respetiva.
- Dedução de despesas ou encargos elegíveis: aplicam-se as regras próprias de cada categoria.
- Determinação do rendimento coletável: este é o valor relevante para a aplicação dos escalões.
- Aplicação das taxas progressivas: cada parcela é tributada segundo o intervalo correspondente.
- Apuramento da coleta: ao imposto calculado podem seguir-se deduções à coleta.
- Acerto final: compara-se o imposto devido com o IRS já retido ou pago por conta.
A declaração anual não é, portanto, uma simples multiplicação do salário mensal por uma taxa. O imposto final depende do rendimento anual, da situação familiar, das despesas comunicadas e de outros regimes aplicáveis.
Do rendimento ao imposto final
-
Durante o anoRetenção na fonteA entidade pagadora retém uma parcela do rendimento como adiantamento por conta do IRS.
-
Após o fim do anoDeclaração anualO contribuinte comunica os rendimentos e despesas, permitindo recalcular o imposto devido.
-
LiquidaçãoAcertoA Autoridade Tributária compara a coleta com as retenções e determina reembolso ou imposto adicional.
Taxa marginal, taxa média e retenção: três conceitos diferentes
A taxa marginal é a taxa do último escalão atingido. A taxa média resulta da relação entre o imposto calculado e o rendimento coletável. Como as taxas mais elevadas só incidem sobre a parcela superior, a taxa média é normalmente inferior à taxa marginal.
A retenção na fonte é ainda outra realidade. As tabelas de retenção procuram aproximar, ao longo do ano, o imposto que poderá ser devido. Não constituem necessariamente o cálculo definitivo do IRS. Uma retenção mais baixa pode aumentar o rendimento mensal disponível, mas também reduzir o eventual reembolso ou originar imposto a pagar na liquidação.
Mitos frequentes sobre o IRS
O que os combustíveis têm a ver com o IRS?
A relação entre combustíveis e IRS é sobretudo indireta. O preço da gasolina e do gasóleo não altera, por si só, o escalão de IRS de um trabalhador por conta de outrem. Contudo, despesas de transporte podem influenciar o orçamento disponível e, em determinadas situações profissionais ou empresariais, podem existir regras próprias para a consideração de encargos.
Para a generalidade das famílias, abastecer o automóvel não gera automaticamente uma dedução à coleta no IRS. As deduções dependem das categorias previstas na lei e da natureza da despesa. Uma fatura de combustível, isoladamente, não deve ser tratada como equivalente a despesas de saúde, educação, habitação ou encargos gerais familiares.
Também é importante separar impostos diferentes. O IRS incide sobre o rendimento das pessoas. O IVA e outros impostos incorporados no preço dos combustíveis são impostos sobre o consumo. Uma subida do preço dos combustíveis pode reduzir o rendimento disponível, mas não altera diretamente a taxa marginal do contribuinte.
Como interpretar o seu caso
-
SeO rendimento coletável aumentou e entrou num escalão superior.EntãoVerifique quanto rendimento ficou efetivamente dentro desse escalão, em vez de aplicar a taxa superior ao total.
-
SeAs despesas com combustíveis aumentaram ao longo do ano.EntãoAnalise o impacto no orçamento, mas não assuma que a despesa é automaticamente dedutível no IRS.
-
SeA retenção mensal mudou.EntãoCompare a tabela aplicável, a remuneração anual prevista e a situação familiar, sem confundir retenção com imposto final.
Deduções à coleta e situação familiar
Depois de calculada a coleta através dos escalões, podem ser abatidos determinados montantes previstos na lei. Entre os exemplos mais comuns estão as despesas gerais familiares, saúde, educação, encargos com imóveis, pensões de alimentos e despesas associadas a lares, sempre dentro das condições e limites legais.
A situação familiar também pode alterar o resultado. Número de dependentes, deficiência fiscalmente relevante, tributação conjunta ou separada e regimes específicos podem ter impacto no imposto final. O efeito não é necessariamente igual ao de uma alteração de escalão, porque atua em momentos diferentes do cálculo.
Alguns contribuintes podem ainda beneficiar de regimes especiais, como o IRS Jovem, desde que cumpram os requisitos legais em vigor. A elegibilidade, a idade, o tipo de rendimento e os anos de obtenção de rendimentos relevantes devem ser confirmados antes de qualquer estimativa.
Três leituras possíveis da liquidação
Como evitar erros ao estimar o IRS
Uma estimativa credível deve partir do rendimento anual previsível, e não apenas do salário líquido de um mês. É necessário distinguir salário bruto, rendimento coletável, coleta, deduções e retenções.
Convém também confirmar se as despesas foram corretamente comunicadas e validadas no prazo aplicável. O contribuinte deve guardar comprovativos e consultar a informação disponível no Portal das Finanças, sobretudo quando existam rendimentos de várias categorias, alterações familiares ou atividade independente.
Não é prudente usar o reembolso do ano anterior como previsão automática. O resultado pode mudar com a remuneração, prémios, trabalho suplementar, mudança de emprego, despesas elegíveis, retenções e composição do agregado familiar.
Antes de calcular o IRS 2026
- Confirmar o ano fiscal e a tabela de escalões aplicável
- Separar rendimento bruto, rendimento coletável e imposto retido
- Validar faturas e despesas dedutíveis comunicadas
- Rever a situação do agregado familiar e os dependentes
- Consultar as regras oficiais para regimes especiais
- Guardar documentos que sustentem os valores declarados
Conclusão: ler os escalões sem confundir rendimento e consumo
Os escalões do IRS organizam a tributação por parcelas de rendimento coletável. A taxa marginal indica o tratamento da parcela superior, mas não revela sozinha o imposto total. O resultado final depende ainda das deduções, da situação familiar e das retenções realizadas durante o ano.
A relação com os combustíveis é principalmente orçamental e não uma alteração direta dos escalões. Para avaliar o impacto financeiro real, é necessário separar o imposto sobre o rendimento dos impostos incluídos no consumo e confirmar, caso a caso, se determinada despesa tem enquadramento fiscal. Em 2026, a leitura mais segura continua a ser feita com base nos valores oficiais e no cálculo anual completo, não numa única taxa ou num único preço.
Gostou deste artigo?
A sua reação ajuda-nos a melhorar os conteúdos.

Receba as novidades
Análises de mercado, guias práticos, alertas de preços de combustível e oportunidades de poupança, direto no seu email.
Sem spam. Cancele quando quiser.
Artigos relacionados
Continue a ler sobre temas semelhantes
Como a libertação de petróleo afeta os combustíveis
A libertação de cerca de 325 milhões de barris procurou estabilizar os combustíveis. Saiba como funciona e quais os seus limites.

Combustíveis pressionam missões aéreas de emergência
A subida dos combustíveis pode comprometer voos de emergência. Analisamos custos, riscos operacionais e respostas possíveis em 2026.
Prémio no trabalho: como funciona o IRS em 2026
Saiba como um prémio ou bónus é tratado no IRS, na retenção na fonte e na Segurança Social em 2026.
